Cofondateurs
Vesting et cliff, expliqués
Quatre ans, cliff d'un an. Le calendrier tient en une phrase, et presque toutes les explications s'arrêtent là — comme si le difficile était l'arithmétique. Ce ne l'est pas. Le calendrier est la partie facile. Ce qui décide vraiment de qui repart avec quoi, ce sont les moments dont il ne dit rien.
C'est le milieu d'un arc en trois parties. Comment répartir le capital entre cofondateurs se terminait en pointant ici : Harvard et Y Combinator divergent sur le chiffre et s'accordent entièrement sur ce mécanisme. Le vesting est ce qui permet à la répartition d'être fausse sans détruire l'entreprise.
Ce qu'est réellement le vesting
Vous détenez tous les deux des actions dès le départ. Le vesting y ajoute une condition : restez, et elles deviennent définitivement vôtres selon un calendrier ; partez tôt, et la société peut racheter la part que vous n'avez pas encore gagnée.
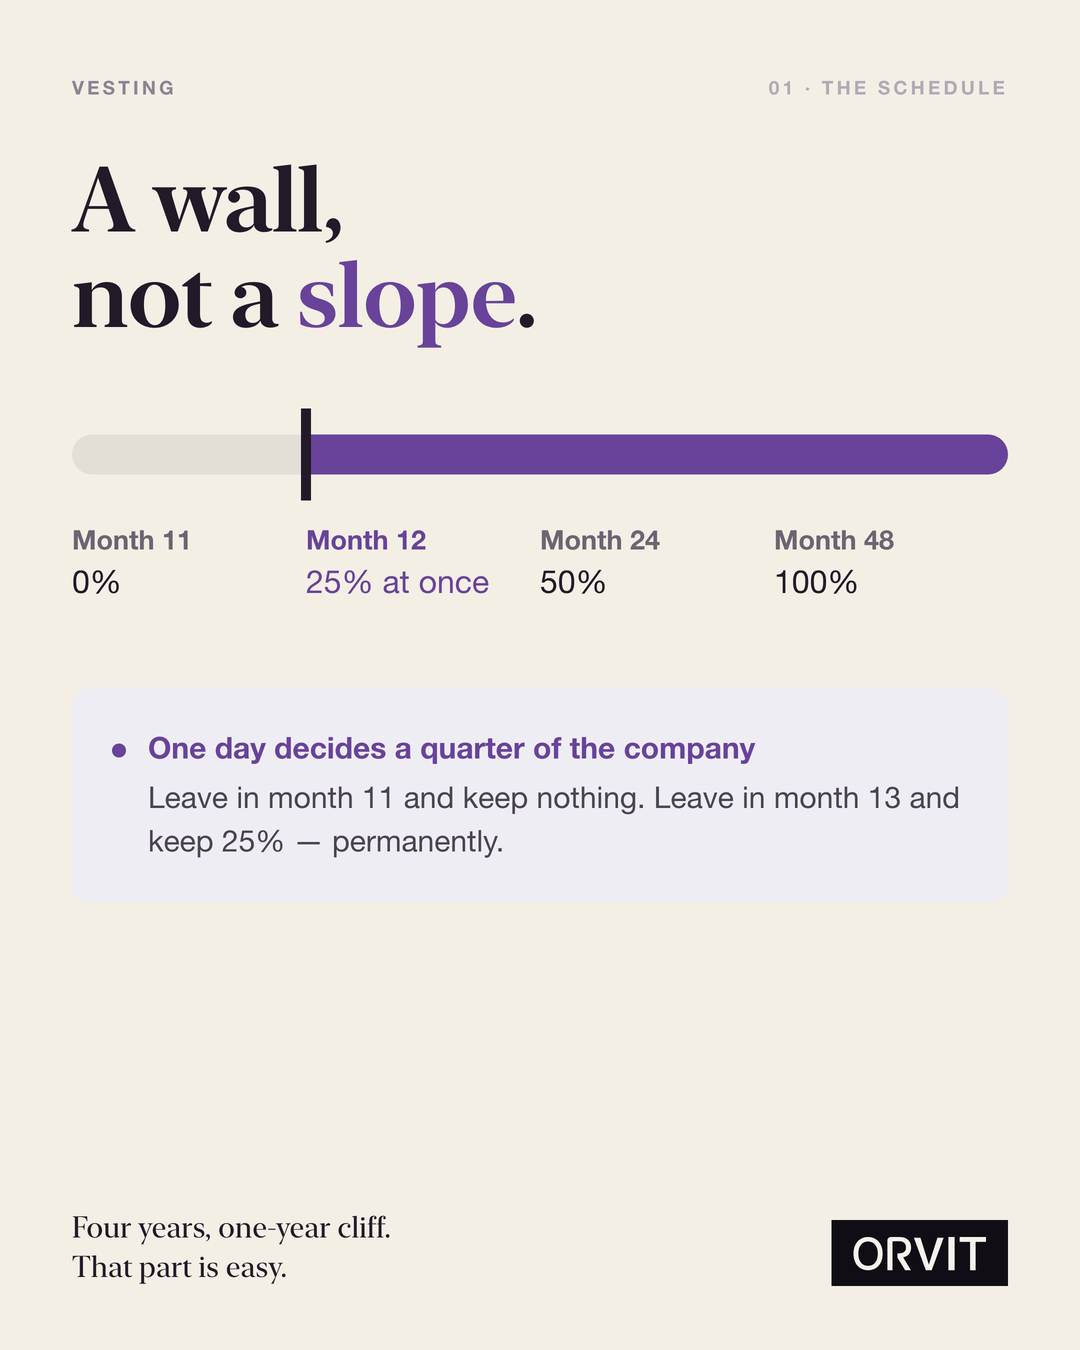
Le standard est quatre ans avec un cliff d'un an. Rien n'est acquis pendant les douze premiers mois. Au douzième mois, 25 % sont acquis d'un coup. Ensuite cela s'accumule mensuellement — 1/48e du total chaque mois — jusqu'au quarante-huitième. C'est standard au point que les investisseurs s'attendent à le voir : son absence est en soi une information.
En une ligne : le vesting n'est pas une déclaration sur la confiance. Il transforme un pari sur l'avenir en une part qu'il faut continuer de gagner.
Le cliff est un mur, pas une pente
Beaucoup imaginent le cliff comme un démarrage lent. C'est l'inverse : une arête franche. Un cofondateur qui part au onzième mois ne garde rien. Un cofondateur qui part au treizième garde un quart de la société, définitivement, et l'aura encore dix ans plus tard.
C'est une discontinuité brutale à loger dans une amitié, et elle est voulue. La première année est celle où la plupart des équipes découvrent qu'elles s'étaient trompées l'une sur l'autre, et le cliff rend cette découverte supportable pour l'entreprise. Il crée aussi le seul mois vraiment inconfortable du calendrier — mieux vaut le savoir avant d'y être.
Les quatre moments que le calendrier ne couvre pas
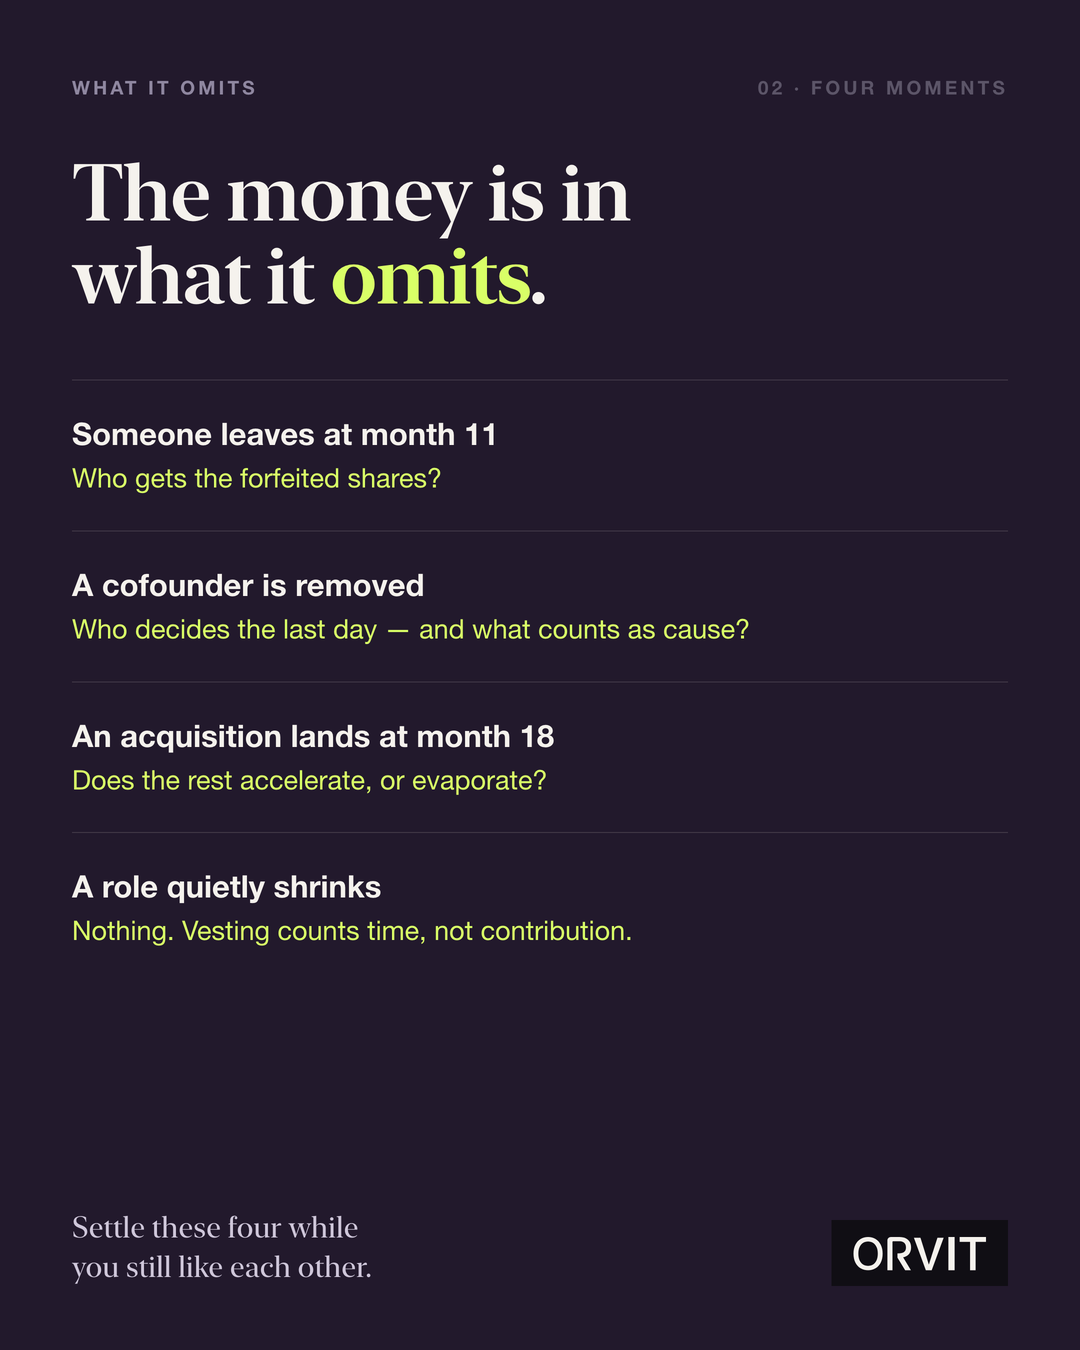
Ce sont quatre événements réels avec de l'argent en jeu, et « quatre ans, cliff d'un an » n'en règle aucun.
C'est la quatrième ligne que les fondateurs sous-estiment. Le vesting est une horloge, pas une évaluation. Celui qui passe aux soirées et aux week-ends continue d'acquérir exactement au même rythme que celui qui porte l'entreprise, et le calendrier n'a pas d'avis là-dessus. Si cette asymétrie compte pour vous, elle doit être traitée ailleurs — dans les rôles que vous écrivez, ou dans une conversation tenue tôt. Pas ici.
Accélération : que se passe-t-il si vous vendez
Une clause d'accélération modifie le calendrier en cas d'acquisition. Deux formes existent, et la différence n'est pas cosmétique.
Le déclencheur simple acquiert tout à la clôture. C'est la version favorable au fondateur, et les acheteurs ne l'aiment pas : ils achètent une équipe, et le simple remet à cette équipe son argent dès le premier jour. Cette réticence revient généralement dans le prix.
Le double déclencheur exige deux choses : l'acquisition et le licenciement du fondateur dans une fenêtre ultérieure, généralement douze mois. Il protège celui qu'on écarte après l'opération sans rendre la société plus difficile à vendre. C'est le standard du marché, et ce que recommandera un conseil expérimenté.
Cette convention a une forme américaine
« Quatre ans, cliff d'un an » est une convention, pas une loi, née autour des structures américaines. D'autres juridictions imposent leurs propres minimums légaux aux attributions de type options, si bien que la phrase ne se transpose pas intacte. Le vesting des parts de fondateurs se met d'ailleurs généralement en place par un pacte d'associés plutôt que par un plan d'options — autre instrument, autres règles.
Conséquence pratique : lisez le calendrier comme une forme de départ, puis faites-vous dire par quelqu'un sur place ce que votre juridiction autorise réellement. C'est le paragraphe où un article de blog cesse d'être utile et où l'avocat commence.
Ceci n'est pas un conseil juridique ou fiscal. Le vesting, les droits de rachat et les pactes de fondateurs ont des conséquences juridiques et fiscales réelles, variables selon le pays et la structure. Servez-vous de cet article pour préparer la conversation, puis portez la conclusion à un avocat avant de signer.
Ce qu'un profil de fondateur peut faire ici, et ce qu'il ne peut pas
Rien près du calendrier. Aucun profil de personnalité — le nôtre compris — ne vous dira quelle durée donner au cliff ni qui décide qu'une personne est partie. Ce sont des questions juridiques et de gouvernance, avec des réponses juridiques.
Un profil sert à la conversation qui doit précéder le document. Les Founder Types d'ORVIT décrivent comment une personne tend à décider, partager et s'engager. La raison pour laquelle cela compte ici est étroite mais réelle : la quatrième ligne du tableau — le rôle qui rétrécit — est presque toujours visible dans la façon dont quelqu'un parle d'engagement, des mois avant d'apparaître dans le calendrier. Le profil donne l'ordre du jour de cette conversation. Il ne donne pas de verdict, et nous ne publions pas de score de compatibilité : nous ne saurions pas le défendre devant la personne à qui il aurait servi. ORVIT est une application d'astrologie pensée pour le travail, pas pour les rencontres — ascendant et Lune lus comme un style de travail.
Questions fréquentes
Le vesting signifie-t-il que mes actions ne sont pas à moi ?
En général elles le sont dès le premier jour ; la société garde simplement le droit de racheter la part non acquise si vous partez. Le nom et la fiscalité changent selon la structure — c'est la partie à porter à un avocat, pas à un blog.
Le cliff d'un an est-il une loi ?
Non. C'est une convention, de forme américaine. D'autres juridictions imposent leurs propres minimums aux attributions de type options, si bien que la phrase « quatre ans, cliff d'un an » ne se transpose pas intacte partout.
Accélération simple ou double ?
Le double est la norme pour une bonne raison : il protège le fondateur écarté après une acquisition sans rendre la société plus difficile à racheter. Le simple acquiert tout à la clôture, ce que les acheteurs n'aiment pas au point de le répercuter sur le prix.
Nous avons commencé sans vesting. Est-il trop tard ?
Non, et le moment de le corriger est avant l'arrivée d'argent extérieur : les investisseurs le demanderont de toute façon, et en convenir entre vous est une conversation très différente de se le voir imposer. Si la conversation sur la répartition n'a pas eu lieu non plus, commencez par là.
En bref
Quatre ans, cliff d'un an, 25 % puis mensuel — cette partie tient en une phrase et tout le monde la réussit. Ce qui décide de l'argent, personne ne l'écrit : qui déclare qu'un cofondateur est parti, où vont les parts récupérées, si une acquisition précoce accélère le reste, et le fait qu'un calendrier qui compte le temps continuera d'enrichir quelqu'un dont la contribution a discrètement été divisée par deux. Réglez ces quatre points pendant que vous vous appréciez encore. Le calendrier est la partie facile.
Découvrez comment vous et votre cofondateur travaillez — 144 Founder Types, sans créer de compte.