共同創業
ベスティングとクリフ、正しい理解
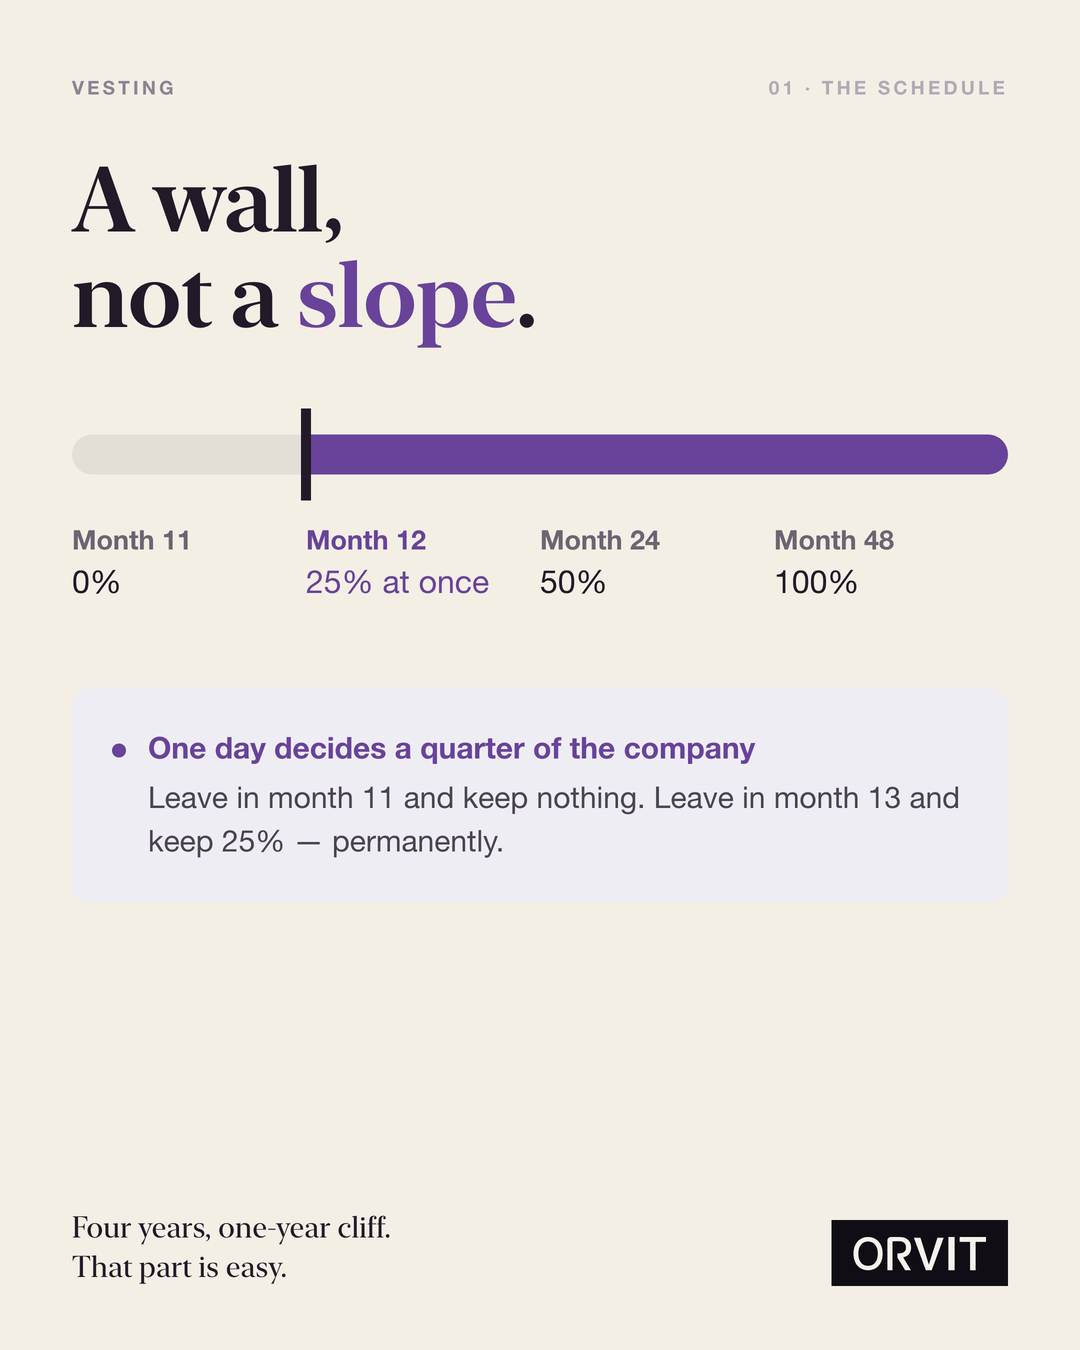
四年、一年クリフ。スケジュールは一文で終わり、たいていの解説はそこで止まります。難しいのが算数であるかのように。違います。スケジュールは簡単な方です。誰が何を手にするかを実際に分けるのは、そのスケジュールが何も言わない瞬間の方です。
この記事は三部構成の契約アークの真ん中です。共同創業の株式をどう分けるかがここを指して終わりました——ハーバードとY Combinatorは数字で割れながら、この仕組みでは完全に一致しました。ベスティングは、分け方が間違っていても会社が壊れないようにする仕組みです。
ベスティングとは正確には何か
二人とも最初から株式を持ちます。ベスティングはそこに条件を付けます。残れば予定に沿って恒久的に本人のものになり、早く去ればまだ稼いでいない分を会社が買い戻せます。
標準は四年・一年クリフです。最初の十二か月は一つも確定しません。十二か月目に25%が一度に確定し、その後は毎月、全体の48分の1ずつ四十八か月まで積み上がります。投資家が当然あるものとして見に来るほど標準なので、ないという事実そのものが一つの発見になります。
一行で: ベスティングは信頼についての宣言ではありません。未来についての推測を、稼ぎ続けなければならない取り分に変える仕組みです。
クリフは坂ではなく壁です
多くの人はクリフを「ゆっくり始まる区間」として思い描きます。逆です。鋭い断崖です。十一か月目に去った共同創業者は何も持っていけません。十三か月目に去った共同創業者は会社の四分の一を恒久的に持っていき、十年後もまだ持っています。
友人関係の中に置くには荒い断絶ですが、意図されたものです。最初の一年は、多くの創業チームが互いを見誤っていたと気づく期間で、クリフはその発見を会社が耐えられるものにします。同時に暦の中に唯一気まずい一か月を作り出します——その月に入る前に知っておく方がいい。
スケジュールが扱わない四つの瞬間
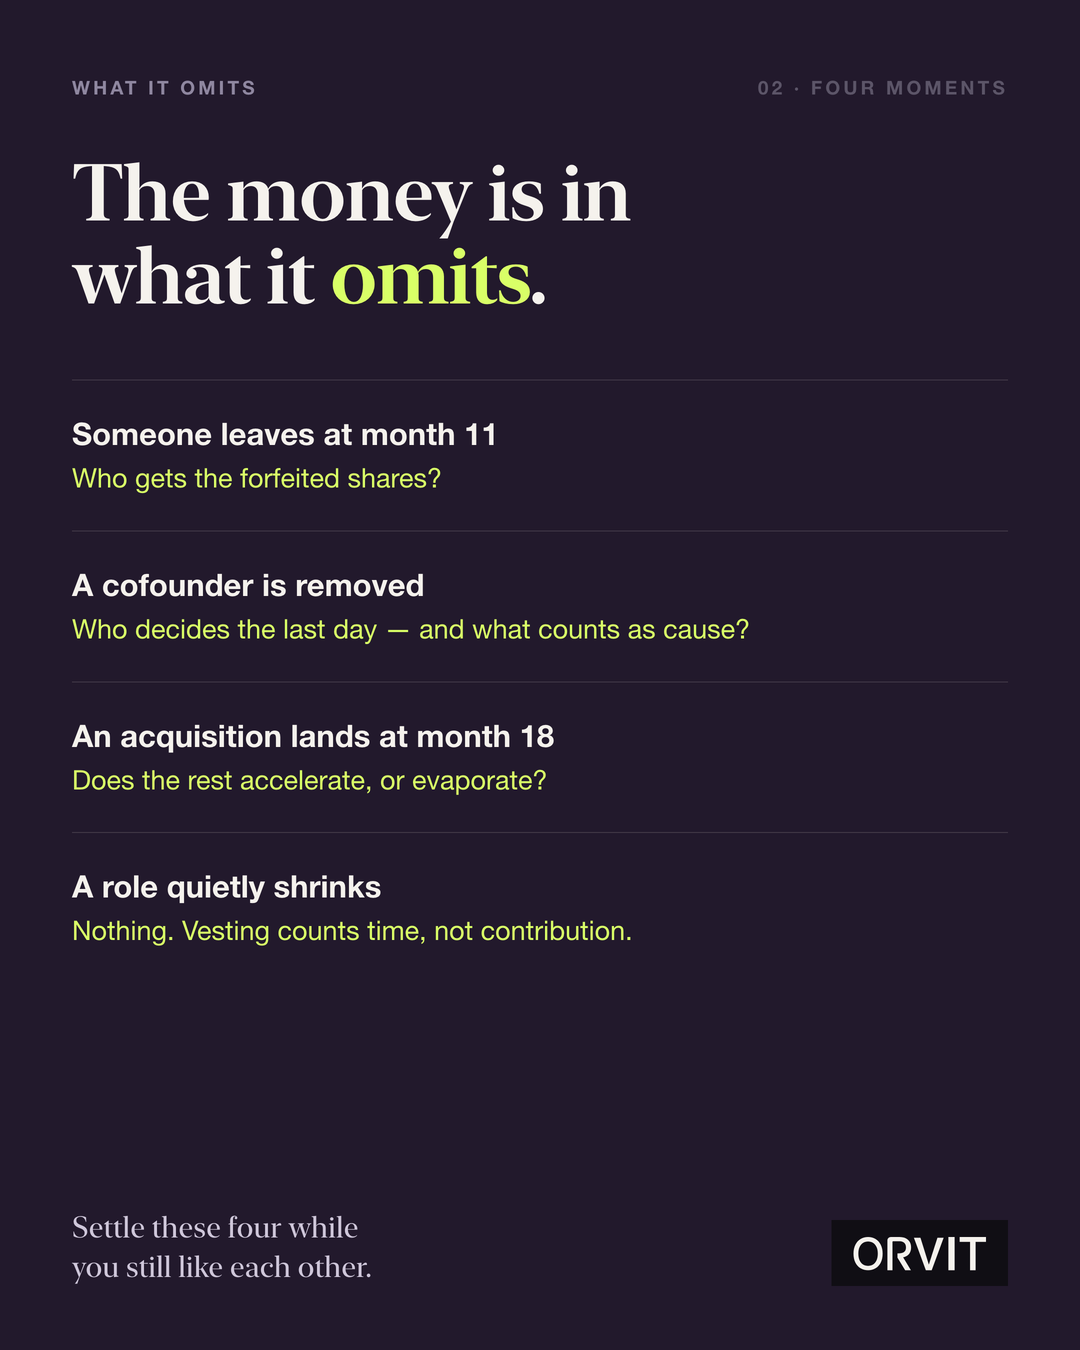
四つとも実際に起こり、お金が懸かる出来事なのに、「四年・一年クリフ」はそのどれにも答えません。
四行目を創業者はいちばん過小評価します。ベスティングは時計であって人事評価ではありません。夜と週末だけになった人も、会社を背負っている人とまったく同じ速さで持ち分を確定していき、スケジュールにはそれについての意見がありません。その非対称が気になるなら、別の場所で扱う必要があります——書き留めた役割か、早めにする会話か。ここでは扱われません。
アクセラレーション——売れたらどうなるか
アクセラレーション条項は、会社が買収されるときにスケジュールを変えます。二つの形があり、違いは飾りではありません。
シングルトリガーは取引が閉じた瞬間にすべて確定します。創業者に有利な形で、買い手は嫌います——彼らはチームを買うのに、シングルトリガーはそのチームに初日でお金を渡すからです。その嫌さはたいてい買収価格に跳ね返ります。
ダブルトリガーは二つが揃う必要があります。買収と、その後の一定期間(通常十二か月)以内に創業者が解任されること。取引後に押し出される人を守りつつ、会社を売りにくくしません。市場標準であり、経験のある弁護士が勧める方です。
この慣行はアメリカの形をしています
「四年・一年クリフ」は法律ではなく慣行で、アメリカの制度の上で育った形です。他の法域はストックオプション型の付与に独自の法定要件を課すので、同じ一文がそのまま移るわけではありません。創業者の持ち分のベスティングも、オプション制度ではなく株主間契約で設計するのが一般的です——別の手段で、従う規則も違います。
実務的な帰結はこうです。スケジュールは出発点の形として読み、どの部分が自分の法域で実際に認められるかは現地の専門家に確かめる。ここからはブログが役目を終え、弁護士が始まる場所です。
法務・税務の助言ではありません。ベスティング、買い戻し権、創業者間の合意は、国や法人の形態によって法務・税務上の結果が実際に変わります。この記事は会話の準備までに使い、結論が出たら署名の前に弁護士に持って行ってください。
ファウンダータイプにできること、できないこと
スケジュールの近くでは何もできません。どんな性格プロフィールも——私たちのものを含め——クリフを何か月にするか、誰が離脱の時点を決めるかを教えられません。それは法務とガバナンスの問題で、法律的な答えがあります。
プロフィールが役に立つのは文書ができる前の会話です。ORVIT ファウンダータイプは、その人がどう決め、どう共有し、どう約束する傾きがあるかを表します。ここで意味を持つ理由は狭いけれど本物です——上の表の四行目、静かに縮む役割は、暦に現れる数か月前から、その人が「約束」を語る仕方にほとんど必ず見えています。プロフィールはその会話の議題をくれます。判定はくれませんし、私たちは相性スコアを出しません——そのスコアで不利を被った人の前で根拠を示せないからです。 ORVITは恋愛ではなく仕事のための占星術アプリです——アセンダントと月の星座を、働き方として読みます。
よくある質問
ベスティングだと株は自分のものではないのですか
たいていは最初から本人のものです。ただし途中で抜けると、未確定の分を会社が買い戻す権利を持ちます。仕組みによって呼び方も税も変わるので、そこはブログではなく弁護士に持って行く部分です。
一年クリフは法律ですか
いいえ。慣行であり、アメリカでできた形です。他の法域はストックオプション型の付与に独自の最低要件を課すので、「四年・一年クリフ」という一文がそのまま移るわけではありません。
アクセラレーションはシングルとダブルのどちらですか
ダブルが既定なのには理由があります。買収後に押し出される創業者を守りつつ、会社を買いにくくしません。シングルは取引が閉じた瞬間に全部確定するので、買い手が嫌って価格に跳ね返ります。
ベスティングなしで始めてしまいました。手遅れですか
いいえ。直す時点は外部資金が入る前です。投資家はどのみち求めます。自分たちで合意して入れるのと、求められて入れるのはまったく別の会話です。分け方の話もまだなら、そこから始めてください。
まとめ
四年、一年クリフ、25%のあと毎月——この部分は一文で済み、みんな正しく書きます。お金を分けるのは誰も書き留めない方です。誰が「あの人は去った」と宣言するのか、回収された分はどこへ行くのか、早い買収で残りが加速するのか、そして時間を数えるスケジュールは、貢献が半分になった人にも同じように持ち分を積み上げるという事実。まだ互いを好きなうちに、この四つを決めておいてください。スケジュールは簡単な方です。
自分と相棒の働き方を見る — 144のファウンダータイプ、登録なしで確認できます。